DANA Indonesia Digital Wallet

- 75.00 Avis
- 4,6
- Téléchargements
- 100 000 000+
 Analyse par Mobxio
Dans un foyer où plusieurs personnes partagent un téléphone ou s’organisent autour des mêmes dépenses, un portefeuille numérique peut dépanner autant qu’il peut créer de la confusion. J’ai regardé DANA sous cet angle : non seulement comme un moyen de régler des achats, mais aussi comme un compte qui doit rester clairement rattaché à la bonne personne. Mon avis est plutôt favorable pour un usage individuel au quotidien, avec une réserve importante dès qu’on envisage de partager l’appareil ou les accès.
Un portefeuille à garder rattaché à son utilisateur
Je ne traiterais pas DANA comme une caisse familiale commune. Un téléphone prêté pour consulter quelque chose ou passer un appel n’est pas équivalent à un compte financier partagé : les paiements et transferts engagent la personne connectée. À la maison, la règle la plus simple est de laisser chacun utiliser son propre compte et de ne pas confier son appareil déverrouillé pour effectuer une opération à sa place.
Cette distinction compte aussi lorsqu’un membre du foyer aide un parent à régler une facture. Il vaut mieux que la personne qui paie garde le téléphone en main et vérifie elle-même le montant et le destinataire avant de valider. L’aide peut porter sur la navigation, sans transformer l’assistant en détenteur du compte. C’est une petite habitude, mais elle évite les erreurs de compte et les malentendus sur l’origine d’une transaction.
Installation, accès et limites du téléphone partagé
DANA est une application financière gratuite, développée par PT Espay Debit Indonesia Koe. Elle est proposée sur Android à partir de la version 5.1, et sa version actuelle est 2.128.0. Avant de l’installer, je vérifierais que le téléphone utilisé est bien celui de la personne qui gérera le portefeuille, plutôt qu’un appareil commun que tout le monde déverrouille sans distinction.
Si vous n’avez qu’un seul appareil pour plusieurs proches, décidez d’abord qui en est l’utilisateur principal pour les paiements. Garder une session financière ouverte pendant que le téléphone circule dans la maison n’est pas une bonne organisation. Je privilégierais une fermeture de session ou, au minimum, le verrouillage de l’appareil après usage, puis une vérification attentive avant chaque transaction. Ce sont des gestes généraux de prudence, pas des fonctions particulières que je prête à l’application.
Autre point pratique : ne confondez pas la facilité de démarrage avec la possibilité de tout faire sans préparation. Pour rattacher un moyen de paiement ou accomplir une opération, il faut avoir sous la main les éléments nécessaires et prendre le temps de confirmer les informations. Si vous configurez le compte pour quelqu’un d’autre, faites-le avec son accord et en sa présence. Cela lui permet de comprendre ce qui est associé à son portefeuille et de conserver la maîtrise de ses décisions.
Coordonner les dépenses sans mélanger les comptes
Pour les dépenses du foyer, je trouve plus sain de se mettre d’accord sur qui paie quoi que de faire circuler un seul portefeuille entre plusieurs personnes. Par exemple, un adulte peut régler une facture depuis son propre compte et indiquer ensuite aux autres le montant à partager. DANA peut s’inscrire dans ce type de routine pour les paiements courants, mais l’organisation du budget familial reste à décider entre les membres du foyer.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
Dans une journée chargée, cette clarté aide aussi à éviter le mauvais destinataire. Imaginez que vous payiez une dépense pendant qu’un proche vous parle d’un autre transfert : prenez une seconde pour relire le nom ou les détails affichés avant de confirmer. J’éviterais de lancer un paiement en étant pressé ou en laissant quelqu’un dicter les étapes à distance. Les portefeuilles numériques rendent le geste rapide, mais une validation trop rapide peut être précisément le moment où l’on se trompe.
Pour un achat commun, la personne qui paie peut aussi conserver son propre suivi et partager le montant à rembourser par le moyen de communication habituel du foyer. Ce fonctionnement ne demande pas de supposer que l’application offre un compte partagé ou des outils de répartition particuliers. Il repose sur une séparation simple : un compte, un titulaire clairement identifié, et une entente explicite sur le remboursement.
Âge, confiance et accompagnement
La classification PEGI 3 indique une catégorie d’âge très large, mais elle ne signifie pas qu’un jeune enfant devrait gérer un portefeuille financier. Pour moi, l’âge affiché ne remplace pas le jugement d’un adulte sur la capacité d’une personne à comprendre les paiements, les transferts et leurs conséquences. Dans une famille, le titulaire doit être quelqu’un qui comprend ce qu’il valide et qui peut protéger l’accès à son compte.
Si un proche novice a besoin d’aide, prenez le temps de lui montrer les étapes sur son propre appareil, sans lui demander de communiquer ses codes ou de vous laisser effectuer des opérations à sa place. Une démonstration calme est plus utile qu’une configuration faite à la hâte. Et si la personne ne veut pas gérer d’argent depuis un téléphone, il n’y a aucune raison de la pousser vers un portefeuille numérique : les moyens de paiement qu’elle maîtrise déjà peuvent être plus adaptés.
Quand DANA convient au foyer — et quand choisir autre chose
L’application a trouvé un public considérable : sa note moyenne est de 4,6, avec autour de 10 millions d’évaluations, et elle dépasse les 100 millions d’installations. Ces chiffres donnent une idée de sa diffusion, mais ils ne disent pas à eux seuls si elle conviendra à votre famille. Son intérêt dépend surtout de vos habitudes de paiement et du fait que ses services correspondent à votre quotidien en Indonésie.
Je la conseillerais d’abord à une personne qui veut gérer elle-même des paiements sans espèces et sans carte, notamment pour des usages courants liés aux services indonésiens. En revanche, si votre priorité est un compte à plusieurs titulaires, une vue commune des dépenses ou des règles familiales intégrées, ne partez pas du principe que DANA remplace un outil de budget partagé. Dans ce cas, un compte bancaire adapté à plusieurs utilisateurs, ou une application de suivi budgétaire séparée, peut mieux répondre au besoin.
Le choix dépend également de votre rapport au téléphone. Pour quelqu’un qui utilise déjà son mobile pour régler des achats et préfère réduire le recours à une carte physique, un portefeuille numérique peut être commode. Pour une personne qui veut surtout payer en espèces, éviter de relier un compte ou garder toutes ses dépenses hors ligne, cette solution ajoutera une étape plutôt qu’elle n’en enlèvera. Je choisirais l’outil que le foyer sait utiliser sans stress, et non celui qui semble le plus moderne.
La version 2.128.0 est celle à laquelle l’application est actuellement indiquée, mais une mise à jour ne change pas la règle de prudence : vérifiez le destinataire et le montant, et gardez l’accès au compte sous le contrôle de son titulaire. Au quotidien, ce sont ces réflexes — davantage que la rapidité de l’interface — qui déterminent si un portefeuille numérique reste pratique dans une maison où les téléphones et les dépenses circulent entre proches.
Aujourd'hui, on plonge dans l'univers des portefeuilles numériques avec DANA, une application qui fait parler d'elle en Indonésie. Avec la transition vers le numérique qui s’accélère, j'ai pris le temps d'explorer les fonctionnalités de cette application. Voici mes impressions après l'avoir testée de fond en comble.
Découverte de l'interface
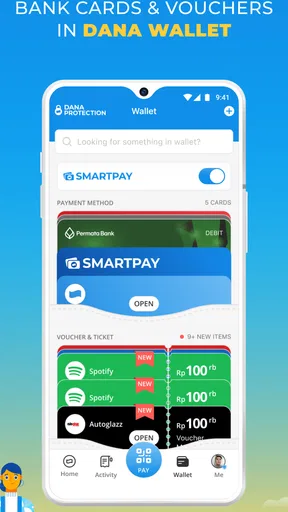
L'une des premières choses qui frappe avec DANA, c'est son interface utilisateur. Dès que vous ouvrez l'appli, vous êtes accueilli par un design épuré et intuitif. Personnellement, j'aime quand tout est facile à trouver, et ici, c'est exactement le cas. Les icônes sont clairement étiquetées, et tout est à portée de main, que ce soit pour envoyer de l'argent à un ami ou payer une facture.
Simplicité d'utilisation
Pour moi, la simplicité est cruciale. Avec DANA, l'inscription est un jeu d'enfant. Après avoir téléchargé l'application, il vous suffit de quelques minutes pour créer un compte. Le processus de vérification est rapide, et vous pouvez commencer à utiliser l'application presque immédiatement après. J'ai apprécié la rapidité avec laquelle on peut y lier un compte bancaire ou une carte de crédit.
Fonctionnalités principales
Ce qui rend DANA vraiment intéressant, ce sont ses multiples fonctionnalités. Vous pouvez effectuer des paiements, transférer de l'argent, et même acheter des billets de cinéma directement depuis l'application. J'ai essayé d'acheter un billet pour un film, et honnêtement, c'était un jeu d'enfant – quelques clics et c'était réglé. DANA propose également des réductions exclusives et des offres spéciales, ce qui est un vrai plus pour nous, les utilisateurs rusés.
Sécurité et fiabilité
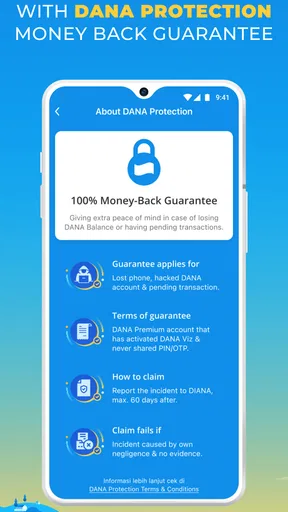
Lorsqu'il s'agit d'argent, la sécurité est primordiale. J'ai été rassuré par les mesures de sécurité mises en place par DANA. L'application utilise une authentification à deux facteurs et des technologies de cryptage avancées pour protéger vos informations. J'ai testé plusieurs transactions, et à aucun moment je ne me suis senti en danger. C'est un point crucial pour toute application financière.
Avantages pour les utilisateurs indonésiens
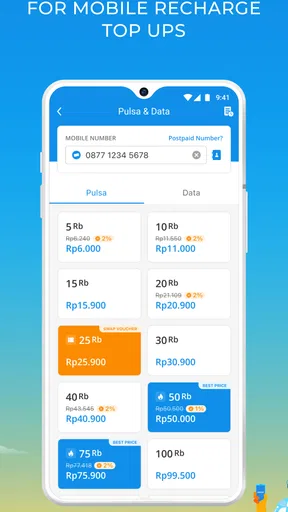
En tant qu'application locale, DANA comprend bien le marché indonésien. Elle supporte une multitude de services locaux, ce qui facilite la vie quotidienne. Que ce soit pour recharger votre téléphone ou payer vos factures d'électricité, DANA est là pour vous simplifier les choses. Et si vous êtes un adepte des achats en ligne, vous apprécierez la possibilité de payer facilement sur de nombreux sites marchands locaux.
Pour les voyageurs, l'application propose également des options de paiement international, ce qui est pratique lorsque vous êtes en déplacement. J’ai testé cette fonctionnalité lors d’un voyage, et tout s’est passé sans accroc.
Service clientèle
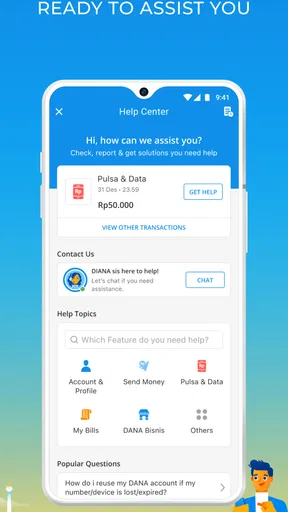
Un autre point qui m'a impressionné est le service clientèle. Si vous rencontrez un problème, l'équipe de DANA est facilement joignable et très réactive. J'ai eu besoin d'aide pour une transaction et le support m'a répondu rapidement et efficacement. C’est toujours un bon signe quand une entreprise prend soin de ses utilisateurs.
DANA est plus qu'un simple portefeuille numérique. C'est un outil pratique, sécurisé et adapté aux besoins des utilisateurs indonésiens. Si vous cherchez une application pour gérer vos finances quotidiennes avec facilité, DANA mérite vraiment le détour. Alors, pourquoi ne pas lui donner une chance et voir comment elle peut améliorer votre quotidien numérique ?
FAQ sur DANA Indonesia Digital Wallet
Qu'est-ce que l'application DANA et comment fonctionne-t-elle ?
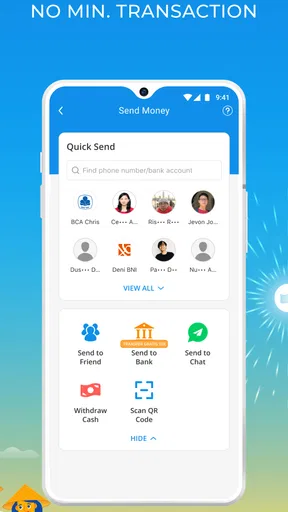
DANA est un portefeuille numérique indonésien qui permet aux utilisateurs de gérer leurs transactions financières en ligne. Elle offre des services tels que paiements, transferts d'argent et achats en ligne. L'application fonctionne en liant vos comptes bancaires ou cartes de crédit pour effectuer des transactions sécurisées et rapides.
L'application DANA est-elle sécurisée pour les transactions ?
Oui, DANA utilise des protocoles de sécurité avancés pour protéger vos informations personnelles et financières. L'application intègre des technologies de cryptage et exige une vérification par mot de passe ou empreinte digitale pour les transactions, garantissant ainsi une protection maximale contre les fraudes.
Comment puis-je ajouter de l'argent à mon portefeuille DANA ?
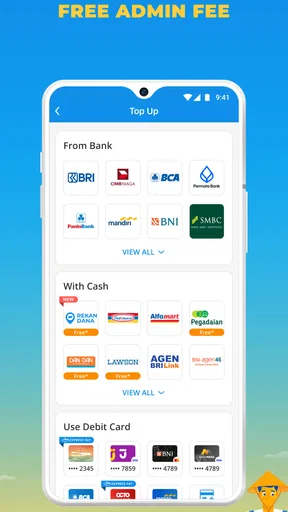
Vous pouvez ajouter de l'argent à votre portefeuille DANA en liant votre compte bancaire ou en utilisant des cartes de crédit/débit. L'application propose également des options pour recharger via des points de vente partenaires ou en utilisant des services de transfert d'argent, facilitant ainsi l'approvisionnement de votre compte.
Quels types de paiements puis-je effectuer avec DANA ?
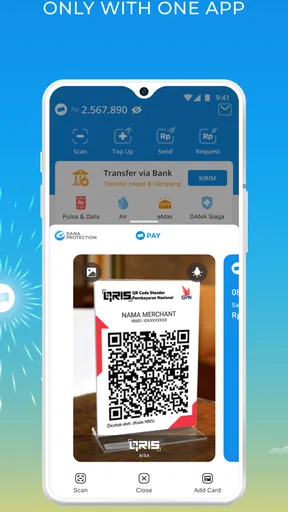
DANA permet une variété de paiements, notamment les achats en ligne, le paiement de factures, et les transferts d'argent entre utilisateurs. Vous pouvez également utiliser DANA pour payer dans les magasins physiques qui acceptent les paiements par code QR, rendant ainsi le processus de paiement plus pratique.
Puis-je utiliser DANA en dehors de l'Indonésie ?
Actuellement, DANA est principalement conçu pour les utilisateurs en Indonésie et est optimisé pour les transactions locales. Cependant, certaines fonctionnalités peuvent être disponibles à l'international, mais il est conseillé de vérifier les restrictions ou frais éventuels pour les transactions à l'étranger avant de voyager.
Les points forts de DANA Indonesia Digital Wallet
Points à garder à l’esprit concernant DANA Indonesia Digital Wallet
Obtenez DANA Indonesia Digital Wallet dans une autre langue